Domain cable-management.de kaufen?
Wir ziehen mit dem Projekt
cable-management.de um.
Sind Sie am Kauf der Domain
cable-management.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cable-management.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
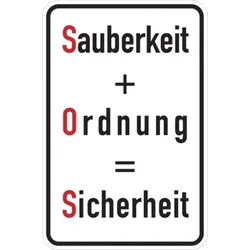
Hinweisschild, Sauberkeit + Ordnung = Sicherheit, 600x400mm, Alu geprägt - 400x600x0.6 mm Aluminium geprägtHinweisschild, Sauberkeit + Ordnung = Sicherheit, 600x400mm, Alu geprägt - 400x600x0.6 mm Aluminium geprägt Betriebsbeschilderung Sicherheit und Ordnung Betriebsbeschilderung Sicherheit und Ordnung, 600 x 400 mm Das rechteckige Schild hat einen weißen Grund und wird von einem schwarzen Rand mit weißer Lichtkante umgeben. Auf dem Schild steht in schwarzer Schrift der Text "Sauberkeit + Ordnung = Sicherheit" geschrieben. Wobei jeweils der erste Buchstabe rot ist. Erhöhen Sie die Übersicht, mit allgemeinen Hinweisschildern von König Werbeanlagen! Mit den allgemeinen Hinweisschildern von König Werbeanlagen erhöhen Sie die Übersicht im Betrieb und helfen Kunden, Mitarbeitern und Gästen sich schneller zu orientieren. Material: Aluminium geprägt53,03 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Schild I Hinweisschild Ordnung und Sauberkeit - Sicherheit, Kunststoff, 250x250mmHinweisschild Ordnung und Sauberkeit - Sicherheit, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, schwer entflammbar, Format: 250 x 250 mm Hinweise zu Mengenangaben Liefermenge/-einheit: 1 Stück Menge/Packung: 1 Stück16,26 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Hinweisschild Ordnung und Sauberkeit - Sicherheit, Folie, selbstklebend, 250x250mmHinweisschild Ordnung und Sauberkeit - Sicherheit, für den Innen- und Außeneinsatz, Material: selbstklebende Polyesterfolie, temperaturbeständig von -40 bis +150°C, wasser-, öl- und laugenbeständig, kratz- und wischfest, Format: 250 x 250 mm Hinweise zu Mengenangaben Liefermenge/-einheit: 1 Stück Menge/Packung: 1 Stück12,20 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hinweisschild, Sauberkeit + Ordnung = Sicherheit, 600x400mm, Alu geprägt - 400x600x0.6 mm Aluminium geprägtHinweisschild, Sauberkeit + Ordnung = Sicherheit, 600x400mm, Alu geprägt - 400x600x0.6 mm Aluminium geprägt Betriebsbeschilderung Sicherheit und Ordnung Betriebsbeschilderung Sicherheit und Ordnung, 600 x 400 mm Das rechteckige Schild hat einen weißen Grund und wird von einem schwarzen Rand mit weißer Lichtkante umgeben. Auf dem Schild steht in schwarzer Schrift der Text "Sauberkeit + Ordnung = Sicherheit" geschrieben. Wobei jeweils der erste Buchstabe rot ist. Erhöhen Sie die Übersicht, mit allgemeinen Hinweisschildern von König Werbeanlagen! Mit den allgemeinen Hinweisschildern von König Werbeanlagen erhöhen Sie die Übersicht im Betrieb und helfen Kunden, Mitarbeitern und Gästen sich schneller zu orientieren. Material: Aluminium geprägt53,03 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Schild I Hinweisschild Ordnung und Sauberkeit - Sicherheit, Kunststoff, 250x250mmHinweisschild Ordnung und Sauberkeit - Sicherheit, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, schwer entflammbar, Format: 250 x 250 mm Hinweise zu...16,26 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.